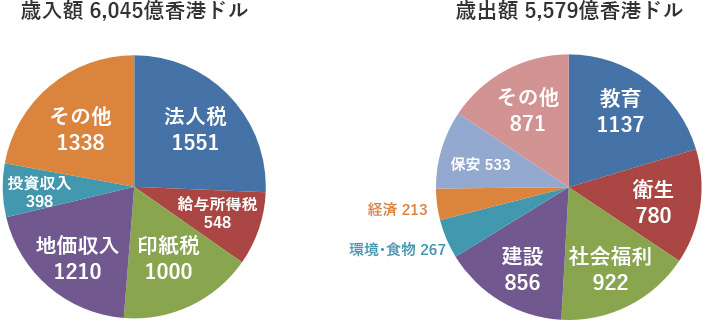
1.香港の歳入・歳出
歳出額は対前年比17.6%の増額で過去最大規模。
2017-18年度の財政黒字は過去最高の1,380億ドルの見込みとなり、所得税等の減税措置を実施。
2.香港の経済
内需と輸出の好調な推移を背景とした高水準な成長率を記録
|
2016年 |
2017年 |
2018年予測 |
| GDP成長率 |
2.1% |
3.8% |
3%-4% |
3.香港の税務
- (1)事業所得税(法人税)
2017/18課税年度の事業所得税額の75%を減税(上限HK$30,000)
- (2)個人所得税
2017/18課税年度の個人所得税額の75%を減税(上限HK$30,000)
①税率
| 現行 |
予算案 |
| 課税所得(HK$) |
税率 |
課税所得(HK$) |
税率 |
| 最初の45,000 |
2% |
最初の50,000 |
2% |
| 次の45,000 |
7% |
次の50,000 |
6% |
| 次の45,000 |
12% |
次の50,000 |
10% |
|
|
次の50,000 |
14% |
| 残額 |
17% |
残額 |
17% |
| 標準税率 |
15% |
標準税率 |
15% |
②控除額
人的所得控除
| 内容 |
現行(HK$) |
予算案(HK$) |
| 基礎控除 |
| 独身者 |
132,000 |
132,000 |
| 既婚者 |
264,000 |
264,000 |
| 寡婦(夫) |
132,000 |
132,000 |
| 障碍者 |
– |
75,000(新設) |
| 子供控除 |
| 第1子から第9子まで |
100,000 |
120,000 |
| 出生年度 |
200,000 |
240,000 |
| 父母・祖父母扶養控除(60歳以上) |
| 基礎控除 |
46,000 |
50,000 |
| 付加控除(同居の場合) |
46,000 |
50,000 |
| 父母・祖父母扶養控除(55~59歳) |
| 基礎控除 |
23,000 |
25,000 |
| 付加控除(同居の場合) |
23,000 |
25,000 |
| 兄弟姉妹扶養控除 |
37,500 |
37,500 |
| 障碍者扶養控除 |
75,000 |
75,000 |
その他控除
| 内容 |
現行(HK$) |
予算案(HK$) |
| 自己学習費用 |
100,000 |
100,000 |
| 住宅ローン利息 |
200,000 |
200,000 |
| 指定慈善寄付金 |
課税所得×35% |
課税所得×35% |
| 高齢者在宅介護費用 |
92,000 |
100,000 |
| 退職金制度への拠出金 |
18,000 |
18,000 |
- (3)その他
不動産税に対する軽減措置など
